Hiển thị các bài đăng có nhãn dich-vu. Hiển thị tất cả bài đăng

Chủ Nhật, 21 tháng 11, 2021

Tín dụng xấu cho vay lãi suất cao ngất ngưỡng 300%/năm

Lợi dụng nhu cầu cần tiền của người dân và doanh nghiệp, tội phạm tín dụng đen có dấu hiệu hoạt động mạnh hơn, tinh vi hơn, manh động hơn.
'Nương' Covid-19, nạn cho vay nặng lãi hoành hànhNgười phụ nữ đi vay 300 triệu, bị ép nộp phí hơn 1,1 tỷ đồngVay tín dụng online - Cạm bẫy khó lường 
Mới đây, trên địa bàn huyện Gia Lâm, một đường dây tín dụng đen do các đối tượng có tiền án tiền sự điều hành đã bị lực lượng công an triệt phá.

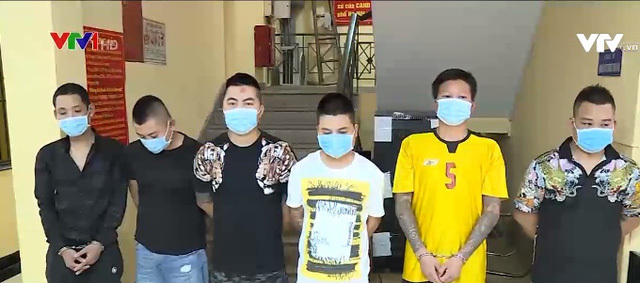
Ổ nhóm 6 đối tượng chuyên cho vay nặng lãi do đối tượng Lê Xuân Chiên cầm đầu vừa bị Phòng Cảnh sát Hình sự Công an Hà Thành phối với Công an huyện Gia Lâm bắt giữ trên địa bàn Hà Thành.

Theo tài liệu điều tra, ổ nhóm này đã lợi dụng vào vỏ bọc là các tiệm cầm đồ, công ty hỗ trợ tài chính, để hoạt động rộng khắp nhiều quận, huyện ở Hà Thành với số tiền hàng chục tỷ đồng, lãi suất lên đến 300%/năm. Các đối tượng sẵn sàng sử dụng vũ lực để uy hiếp buộc con nợ phải trả.


Ổ nhóm 6 đối tượng chuyên cho vay nặng lãi bị lực lượng công an triệt phá.


Với chiêu bài cho vay nhanh gọn, không cần thế chấp, các đối tượng đã chiêu mộ hàng chục người để tìm kiếm khách hàng trên các trang mạng xã hội facebook, zalo, phát tờ rơi, dưới vỏ bọc công ty tài chính hỗ trợ COVID-19 để tiếp cận người vay tiền.

Trong số hàng trăm ngàn người là nạn nhân của ổ nhóm mà công an đã khẳng định được, có đến gần một nửa là các doanh nghiệp vừa và nhỏ, các hộ kinh doanh trên địa bàn các quận huyện Gia Lâm, Long Biên…

Theo đại diện Công an TP Hà Nội, lúc này các tổ chức hoạt động tín dụng đen đang có dấu hiệu co cụm lại, hoạt động bí mật hơn trước.

mặc dù vậy, từ nay đến cuối năm, nhu cầu vay tiêu dùng, tương tự như vay tiền khôi phục sản xuất, sau khi dịch bệnh được kiểm soát của các doanh nghiệp sẽ gia tăng. Đây sẽ là đất sống của loại tội phạm tín dụng đen. Công an TP Hà Nội cũng đã lên phương án để trấn áp.

(Theo VTV)

______________________________

>>> Nguồn: Tín dụng xấu cho vay lãi suất 'cắt cổ' 300%/năm


Thứ Năm, 30 tháng 9, 2021

Tận mắt những barier kì lạ dọc sông Sê Pôn ngờ vực tiếp tay buôn lậu


Những rào chắn được dựng lên dọc khu vực sông Sê Pôn (TT.Lao Bảo, H.Hướng Hóa, Quảng Trị) bị chính quyền và lực lượng chức năng 'điểm mặt', nghi ngờ tiếp tay cho buôn lậu, gây khó khăn cho việc kiểm soát…


Dọc con đường bê tông chạy song song với sông Sê Pôn thuộc khóm Tân Kim (TT.Lao Bảo, H.Hướng Hóa) có hàng loạt hàng rào được dựng lên NGUYỄN PHÚC Trong 2 ngày 15 và 16.9, Thanh Niên có 2 bài viết “Hàng lậu qua sông Sê Pôn giữa mùa dịch” và “Hàng lậu qua sông Sê Pôn giữa mùa dịch: “Bí ẩn” sau các rào chắn”, phản ánh về việc tăng cao lên quay lại của nạn buôn lậu ở địa chỉ sông Sê Pôn, dòng sông biên giới Việt - Lào.Cụ thể, lực lượng biên phòng Quảng Trị đang hướng sự theo dõi về phía những hàng rào đáng ngờ dọc sông Sê Pôn. Những hàng rào bằng nhiều loại vật liệu như gạch, tôn, lưới thép B40... gây cản trở công tác tuần tra, canh gác ở khu vực biên giới.Dưới đây là một số Tấm hình mà PV Thanh Niên ghi lại được:


Phía sau hàng rào là nhiều đường mòn dẫn thẳng ra sông Sê Pôn

NGUYỄN PHÚC


Những hàng rào này được xây dựng khá cao, hơn 2 m và được khóa cẩn thận

NGUYỄN PHÚC


Dù đến rất gần hàng rào nhưng PV không thể quan sát được những gì ở phía sau các bức tường. Nhiều chỗ chỉ thấy cây cỏ, nhà cửa qua những kẽ hở nhỏ...

NGUYỄN PHÚC


theo các con số đã được thống kê của Đồn biên phòng cửa khẩu nước ngoài Lao Bảo, chỉ trong khoảng 2 km (tính từ chốt biên phòng số 20 đến chốt biên phòng số 24), có đến 366 m hàng rào tôn, 434 m hàng rào lưới B40, 385 m tường bê tông và 100 m hàng rào bằng lưới...

NGUYỄN PHÚC


Đường kính trắng đang là mặt hàng buôn lậu nóng nhất dọc sông Sê Pôn vì có chênh lệch giá rất lớn, có thể thu lãi bất chính khi đưa về xuôi lên hơn 30%... Được biết, từ đầu năm đến nay, biên phòng Quảng Trị phát hiện, bắt giữ 121 vụ buôn lậu, trị giá hàng hóa thu giữ gần 3,4 tỉ đồng. Riêng mặt hàng đường là 52 vụ với 144 tấn

NGUYỄN PHÚC


Biên phòng tiếp tục bức tốc lực lượng, ngoài các chốt, còn thêm phương tiện tuần tra dọc sông Sê Pôn, xử lý nghiêm các trường hợp cố tình vi phạm buôn bán hàng lậu

NGUYỄN PHÚC

 ___________________________________

 >>>> Nguồn: Tận mắt những rào chắn 'bí ẩn' dọc sông Sê Pôn nghi vấn tiếp tay buôn lậu


Thứ Năm, 16 tháng 9, 2021

Tại sao lãi suất cho vay giảm dần?

Nhiều doanh nghiệp, người dân muốn giảm lãi suất. Mặc dù vậy, mức giảm chỉ 0,1, thậm chí 1%/năm không thấm tháp vào đâu, vì số tiền phải trả hằng tháng quá lớn mà dòng tiền, thu nhập giảm mạnh vì dịch.
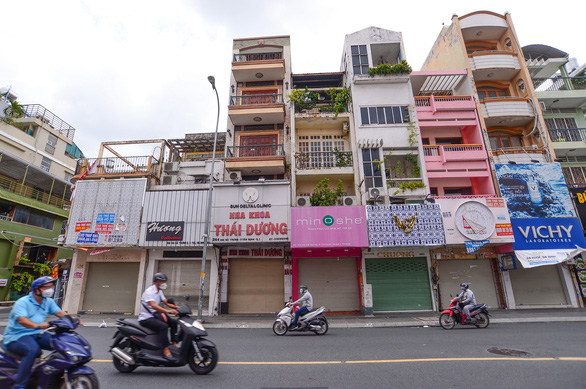


Nhiều ý kiến đề nghị cần thúc đẩy giảm mạnh lãi suất cho vay hơn nữa. Trong ảnh: nhiều cửa hàng, mặt bằng trên đường 2 Bà Trưng, quận 1, TP.HCM phải đóng cửa vì dịch COVID-19 - Ảnh: QUANG ĐỊNH


Đa số người dân vay bức xúc ngân hàng (NH) lãi khủng, sao lãi suất cho vay chỉ giảm quá ít?

Lợi nhuận NH tăng, phần lớn từ dịch vụ

Báo cáo tài chính hợp nhất 6 tháng đầu năm vừa được các NH công bố. Tính đến hết ngày 30-6, phần lớn NH nào cũng có tổng lợi nhuận sau thuế ở mức khủng, tối đa lên tới 640% lợi nhuận của cùng kỳ năm trước.

Đơn cử, VietinBank có tổng lợi nhuận sau thuế 6 tháng đầu năm nay đạt 8.767 tỉ đồng, tăng 45% so với cùng kỳ năm trước. BIDV cũng đạt trên 6.460 tỉ đồng, tăng tới 85% so với 6 tháng đầu năm 2020.

Về con số tuyệt đối tổng lợi nhuận trong nửa đầu năm nay, các NH có vốn nhà nước vượt trội hơn hẳn, thậm chí gấp cả 10 - 20 lần so với mức giành được của các NH thương mại cổ phần tư nhân. Trái lại, tỉ lệ tăng trưởng của chỉ tiêu này ở các NH thương mại cổ phần tư nhân lại "bỏ xa" so với các NH có vốn nhà nước.

Điển hình phải kể đến KienLong Bank, so với 2 quý đầu thời gian trước, tổng lợi nhuận sau thuế của NH này tăng cao nhất trong hệ thống NH với khoảng 640%. Cụ thể tổng lợi nhuận sau thuế của KienLong Bank hết tháng 6 năm ngoái chỉ đạt 82,1 tỉ đồng, còn cùng kỳ năm nay là hơn 606,8 tỉ đồng. Hay SCB, hết quý II năm nay, tổng lợi nhuận sau thuế là 416,2 tỉ đồng, cao hơn tới 560% mức 63 tỉ đồng của cùng kỳ năm trước...

Nhờ vào đâu mà tổng lợi nhuận sau thuế 6 tháng đầu năm của BIDV đạt hơn 6.460 tỉ đồng, tăng tới 2.968 tỉ đồng so với cùng kỳ năm ngoái? Trả lời Tuổi Trẻ, ông Phan Đức Tú, chủ tịch hội đồng quản trị BIDV, giải thích thực ra với con số lợi nhuận đó là không cao so với các NH cùng quy mô, thậm chí còn thấp.

"Còn tại sao cao hơn cùng kỳ thì có khá nhiều Lý do, nhưng chủ yếu là do năm trước lợi nhuận BIDV thấp và nửa đầu năm nay BIDV thu từ dịch vụ, ngân hàng số khá tốt" - ông Tú thông tin.

Trong báo cáo tài chính soát xét bán niên, các NH cũng giải trình lợi nhuận phần nhiều đến từ hoạt động dịch vụ. cụ thể chi tiết, lãi thuần từ hoạt động dịch vụ của VietinBank đạt 2.639,9 tỉ đồng; BIDV: 3.175,9 tỉ đồng; MSB: 2.197 tỉ đồng; HDB: 857 tỉ đồng...

Đáng chú ý là lãi thuần từ hoạt động khác trong 6 tháng đầu năm của các NH tăng cường so với cùng kỳ năm trước, như VietinBank đạt 1.572,8 tỉ đồng, gấp hơn 3 lần; BIDV đạt 3.992 tỉ đồng, tăng hơn 2 lần... Ngoài ra, lợi nhuận của các NH cũng thu được từ lãi thuần hoạt động kinh doanh ngoại hối, mua bán chứng khoán kinh doanh, từ cổ phần vốn góp...

Không giảm lãi suất cho khoản vay bất động sản, chứng khoán
 
Chia sẻ với Tuổi Trẻ, ông Nguyễn Quốc Hùng - tổng thư ký Hiệp hội NH - nhận định tình trạng dịch đã và đang rất phức hợp, doanh nghiệp (DN) và cá nhân vay vốn vô cùng khó khăn. Nên NH nói giảm lãi suất cho vay là phải làm và cộng đồng NH yêu cầu các đơn vị báo cáo để giám sát chặt chẽ việc này.

"tuy vậy, cái khó bây giờ là NH phải tự cắt lợi nhuận của mình để giảm lãi suất, phí dịch vụ để trợ giúp khách hàng. Nếu DN không trả được nợ, khó khăn thật thì NH phải bằng mọi cách để giúp sức, phải "đổ sâm" cho DN sống và dần phục hồi. Còn với những khách hàng vay NH để đầu tư bất động sản, liệu NH có nên giảm lãi suất cho vay bằng với tầm như áp dụng với DN sản xuất kinh doanh?" - ông Hùng đặt vụ việc.

Ông Phan Đức Tú cho hay thời gian trước, BIDV cũng giảm phí, lãi suất hỗ trợ khách hàng gần 6.400 tỉ đồng. Còn năm nay, đến ngày 20-8 con số này đã lên đến hơn 4.100 tỉ đồng, và chắc chắn với thực trạng này sẽ vượt 8.000 tỉ đồng.

Để chia sẻ với khách hàng bị thiệt hại do đại dịch, Vietcombank cho biết cũng giảm lãi suất cho vay tới 0,5%/năm cho toàn bộ tổng thể dư nợ vay của khách hàng tại TP.HCM và tỉnh Bình Dương. Và mức giảm tới 0,3%/năm cho toàn bộ dư nợ vay của khách hàng tại 17 tỉnh, thành phố phía Nam khác áp dụng giãn cách xã hội. Tuy nhiên, NH này lưu ý không áp dụng với các khoản vay chứng khoán, vay kinh doanh bất động sản, vay cầm cố giấy tờ có giá...

Cần giảm tiếp lãi suất cho vay

Nhiều người dân, DN đã phản ánh đến Tuổi Trẻ cho rằng mức giảm 0,1-0,3%/năm họ được hưởng là "nhỏ giọt". 1 số ít mức cao hơn cũng chưa tương xứng khoản lợi nhuận mà NH thu được từ số tiền họ đóng hằng tháng.

Để giảm lãi suất cho vay, tiến sĩ Cấn Văn Lực - chuyên gia kinh tế - khuyến cáo người vay nên chủ động đàm phán với NH, cần chứng minh việc dòng tiền gián đoạn... để yêu cầu NH giảm lãi suất cho vay hoặc cơ cấu nợ theo thông tư 01 và thông tư 03 của NH Nhà nước. Còn phía NH do dùng chính lợi nhuận của mình để giảm lãi suất nên sẽ không làm đại trà mà tùy theo lĩnh vực, đối tượng vay...

Về Một số ý kiến có đề nghị NH Nhà nước giảm dự trữ bắt buộc để tạo thêm dư địa cho các NH giảm lãi suất cho vay, ông Lực cho rằng không khả thi. Bởi tỉ lệ dự trữ bắt buộc hiện nay đang ở mức khá thấp, khó có thể giảm thêm. Do vậy, việc giảm thêm lãi suất cho vay từ nay đến cuối năm vẫn có thể nhưng chủ yếu dựa trên việc các NH cân nhắc tiết giảm chi phí, giảm biên lợi nhuận... để chia sẻ với khách hàng.

Nhiều chuyên gia cũng cho rằng từng NH cần đánh giá tiềm lực tài chính của mình và năng lực chuyên môn trả nợ của khách hàng để giảm lãi suất cho vay sâu hơn. Vì gánh nặng nợ gốc và lãi suất cho vay quá lớn khiến DN, cá nhân vay vốn không trả được nợ, nguy cơ "cục máu đông" nợ xấu sẽ tăng lên.

Theo ông Nguyễn Quốc Hùng, ngoài việc giảm lãi suất, để DN hồi phục, khoản nợ bị ảnh hưởng bởi dịch COVID-19 cần được khoanh lại. "Khi khoanh nợ rồi thì NH vẫn chấp nhận cho vay mới được, sẽ giúp DN hồi sinh. Dịch bệnh là bất khả kháng, cần có giải pháp mạnh mẽ hơn" - ông Hùng ý kiến đề nghị.

______________________

>>> Nguồn: Vì sao lãi suất cho vay giảm nhỏ giọt?


Thứ Hai, 13 tháng 9, 2021

Bốn nguyên nhân khi vay tiền mua nhà

2-3 năm đầu vay tiền mua căn hộ là giai đoạn khó khăn nhất, người vay cần nắm rõ 1 số ít nguyên tắc để có kế hoạch trả nợ khả thi.

Việc chọn mua căn hộ phân khúc bình dân là quan tâm của đại đa số người mua giờ đây. Nhu cầu nhiều trong khi nguồn cung khan hiếm khiến giá thành căn hộ nhiều khả năng tiếp tục tăng trong thời gian tới, đặc biệt tại phân khúc căn hộ bình dân của tầng lớp trung lưu tại các thành phố lớn như TP HCM, Hà Nội, Bình Dương.

Trong lúc ấy, lãi suất cho vay mua căn hộ công bố bởi hầu như các ngân hàng thương mại lúc bấy giờ (tính đến tháng 8/2021) đều thấp hơn tối thiểu từ 1% đến 2% so với cuối năm 2020 và cũng là mức lãi suất thấp kỷ lục từ trước đến nay.

Trong bối cảnh lãi suất và điều kiện thị trường căn hộ hiện giờ, ông Trịnh Bằng Vũ, Trưởng khối cho vay Khách hàng cá nhân Ngân hàng Shinhan Việt Nam đánh giá đó là thời điểm người mua nhà ở có thể "xuống tiền" nếu có ý định mua chung cư.

tuy vậy, quyết định vay mua chung cư theo ông Trịnh Bằng Vũ, cần được đưa ra dựa trên những nguyên tắc sau.

Chỉ vay trong khả năng trả nợ

thị trường truyền miệng một số công thức khi vay mua căn hộ, ví dụ như không nên chi quá 30% thu nhập cho khoản vay, hoặc ước tính giá trị căn nhà nên mua dựa trên mức thu nhập và tiền mặt có sẵn.

Tuy nhiên, theo Vũ, do hoàn cảnh và điều kiện mỗi gia đình mỗi khác, không nên áp dụng công thức này một cách rập khuôn vì với mỗi một biến số như thu nhập, số lượng thành viên trong hạnh phúc gia đình, thói quen chi tiêu... thì việc áp dụng những công thức này vào thực tế có thể không chính xác.

Không nên đưa ra một công thức tài chính tối ưu cho người vay, theo ông Vũ.

Lời khuyên của ông là vay trong khả năng trả nợ. Việc "vay trong khả năng trả nợ" được lượng hoá là lượng tiền mặt có sẵn phải tương đương tối thiểu 30% giá trị căn nhà, đã bao gồm chi phí sửa sang, mua sắm thiết bị.

Giá trị nhà tối đa nên mua (giá mua + sữa chữa + trang bị...) = Vốn tự có (~ 30%) + Khoản vay (~70%)


Lập chi tiết dòng vốn trong ít nhất từ 12 đến 36 tháng

Để hình dung chính xác nhất, người vay mua căn hộ cần lập và chia dòng vốn theo tháng, trong thời gian ít nhất từ 12 tháng đến 36 tháng tới. Việc lập dòng tiền mỗi tháng giúp người vay xác định được kế hoạch trả nợ khả thi và ngân sách chi tiêu trong từng giai đoạn.

Theo ông Vũ, việc tính dòng tiền nên được lập lại sau mỗi chu kỳ 6-12 tháng, khi có sự thay đổi thu nhập, số tiền trả nợ...

Giả định với thu nhập của hai vợ chồng trẻ ở Thành Phố Hồ Chí Minh hay Hà Nội (có thêm một em bé) là 40 triệu đ một tháng và có sẵn khoản tiết kiệm khoảng 700 triệu VND, giá trị tối đa căn nhà mà hai vợ chồng nên mua là 2,3 tỉ đồng.

Theo phương án vay tối đa để mua căn nhà 2,3 tỷ vnđ, hai vợ chồng có khoản vay 1,6 tỷ vnđ, lãi suất giả định 10% một năm (tuỳ thuộc từng ngân hàng và từng thời điểm) và thời gian vay tối đa là 25 năm.

Số tiền gốc mỗi tháng là 5,3 triệu đồng mỗi tháng, trả lãi 13,33 triệu. Tổng phải trả tháng đầu là 18,63 triệu. Số tiền phải trả hàng tháng sẽ giảm dần theo dư nợ thực tế được trả dần dần.

 Theo phương án này, trong tháng đầu tiên, cặp vợ chồng sẽ phải trích gần 50% thu nhập để trả nợ, còn lại là cân đối để chi tiêu và tiết kiệm.

Khi tính toán dòng tài chính này khách hàng cần xem xét công thức: Dòng thu nhập – Dòng giá thành - Khoản dự phòng – Dòng trả nợ > 0.

dòng tài chính thu nhập có thể gồm cả các khoản thưởng định kỳ và cần tính đến hơn cả khả năng tăng hoặc giảm thu nhập trong tương lai.

Khi lập dòng tiền hay kế hoạch tài chính, để ý là của ông Vũ nên có một khoản dự phòng, không nên tính sát quá kế hoạch. Sẽ có một vài tình huống khó lường khiến kế hoạch khó vâng lệnh 100%.


Bất động sản khu Nam TP.HCM tại khu đô thị Phú Mỹ Hưng, tháng 2/2021. Ảnh: Quỳnh Trần


Xác định 2-3 năm đầu là giai đoạn khó khăn nhất

Thông thường khi lên kế hoạch trả nợ cho khách hàng, ngân hàng thường để kế hoạch trả nợ dài từ 20 đến 30 năm. Việc thiết kế thời khắc trả nợ dài nhằm giúp số tiền trả nợ các tháng ít hơn, giảm áp lực tài chính cho gia đình trong tiến trình đầu tiên.

Ông Vũ đánh giá, giai đoạn 2-3 năm đầu, đặc biệt là những tháng đầu tiên là giai đoạn khó khăn nhất với người vay. tuy vậy, việc trả nợ sau đó trở nên nhẹ nhàng hơn vì số tiền trả nợ hàng tháng ít đi, thu nhập của người vay cũng được cải thiện nhờ tăng lương, kinh tế phát triển...

Tuy kế hoạch vay dài hạn lên tới mức 30 năm, nhưng ông Vũ cho biết trên thực tế hầu hết khách hàng của Shinhan đều trả hết nợ trong 7-8 năm. Các nhà băng cũng không tính phí phạt trả trước nếu khách hàng trả hết khoản vay sau 5 năm đầu, thậm chí một số ngân hàng không phạt sau năm thứ ba.

Cân nhắc kỹ việc mua kèm bảo hiểm nhân thọ

hiện nay, bảo hiểm nhân thọ là 1 trong những các sản phẩm bán chéo phổ biến của hầu hết ngân hàng. khách hàng sẽ được ưu đãi lãi suất nếu mua kèm bảo hiểm nhân thọ cùng với 1 số ít quyền lợi và nghĩa vụ đặc thù của sản phẩm.

Theo ông Vũ, Chưa hẳn nhân viên ngân hàng "ép" khách hàng mua bảo hiểm mà là tư vấn, tức cung cấp thêm thông tin về sản phẩm bán chéo. đây là việc hết sức bình thường trong dịch vụ thương mại khi các nhà bán hàng thường bán kèm cùng lúc nhiều sản phẩm không giống nhau với các ưu đãi về giá hay các tiện ích khác khi khách hàng mua gộp.

Để quyết định có mua kèm bảo hiểm nhân thọ hay không, khách hàng nên lập dòng tiền phải trả mỗi tháng trong ít nhất 12-36 tháng cho hai phương án, so sánh sự khác nhau về số tiền phải trả và thời điểm trả giữa hai phương án.

tuy vậy, việc so sánh cũng chỉ mang tính chất tương đối do không xét đến các tiện ích đi kèm của bảo hiểm nhân thọ hay sự biến động tăng hoặc giảm của lãi suất Thị phần trong kỳ lãi suất chuyển sang thả nổi...) Từ đó, khách hàng có thể lựa chọn và quyền đưa ra quyết định phương án nào là của khách hàng.


Quỳnh Trang

________________________________
>>> Nguồn: Bốn nguyên tắc khi vay tiền mua nhà


Chủ Nhật, 29 tháng 8, 2021

Lo sợ làn sóng tị nạn từ Afghanistan, nhiều nước dựng rào chắn ngăn chặn

 Nhiều nước châu Âu và khoanh vùng giáp với Afghanistan đang sợ hãi nguy cơ về một thảm họa tỵ nạn mới sau khi lực lượng Taliban nắm quyền kiểm soát quốc gia Nam Á này.
Trong khi 1 số ít quốc gia bước đầu củng cố hàng rào ở biên giới thì 1 số ít nước khác kêu gọi những người tỵ nạn Afghanistan nếu rời bỏ đất nước thì chỉ nên sang các nước láng giềng, thay vì cố gắng đến châu Âu.

Lo ngại trước làn sóng người tỵ nạn Afghanistan có thể tràn sang qua Iran, Thổ Nhĩ Kỳ đang hoàn tất những đoạn hàng rào biên giới mới. Mặc dù vậy, cho đến nay, các đoạn hàng rào mới chỉ bao phủ được khoảng 1/3 đường biên giới dài hơn 540km giữa hai nước.


binh lực Hy Lạp đứng gác ở biên giới với Thổ Nhĩ Kỳ. (Ảnh: AP)


Tại Hy Lạp, nước này cũng vừa mới hoàn thành 40km hàng rào trên biên giới tự nhiên với Thổ Nhĩ Kỳ, lắp đặt hệ thống cảnh báo mới nhằm điều hành và kiểm soát dòng người tỵ nạn Afghanistan tràn sang châu Âu. Bộ trưởng Bộ nhân viên an ninh công dân Hy Lạp ông Michalis Chrisochoidis tuyên bố: “Cuộc khủng hoảng Afghanistan đang tạo ra thực trạng mới về địa chính trị, đồng thời cũng có nguy cơ làm bùng phát dòng người tỵ nạn. Hy Lap, với tư cách là một trong những quốc gia châu Âu và tham gia vào các thể chế của Liên minh châu Âu, đã đưa ra một loạt các quyết định. Chúng ta không thể ngồi chờ các tác động ảnh hưởng có thể xảy ra”.

Cho đến nay, chưa xuất hiện thêm đợt di cư lớn nào nhưng cũng như Hy Lạp, nhiều quốc gia châu Âu và các nước giáp biên giới với Afghanistan đang thấp thỏm cuộc khủng hoảng tại quốc gia Nam Á này có thể làm bùng phát dòng người tị nạn như đã từng diễn ra đối với Syria năm 2015.

Sau khi chiến sự bùng phát, gần 1 triệu người Syria và một số nước Trung Đông đã vượt qua biên giới Thổ Nhĩ Kỳ, tràn vào Hy Lạp trước khi tìm cách đến các nước châu Âu khác./.
________________________________________
 

>>> Nguồn: Lo lắng làn sóng tị nạn từ Afghanistan, rất nhiều nước dựng hàng rào ngăn chặn


Thứ Ba, 20 tháng 4, 2021

Người dân Huế lập barie chặn thi công cao tốc Cam Lộ - La Sơn


Nhiều hộ gia đình ở Thừa Thiên – Huế chặn xây dựng tại gói thầu số 6 cao tốc Cam Lộ - La Sơn do không đồng tình vị trí xây dựng hầm chui dân sinh.

Sáng 14/4, không ít hộ dân cư xóm Phong Hoà, thôn Hoà Xuân (xã Phong Xuân, huyện Phong Điền, tỉnh Thừa Thiên – Huế) ra lập rào chặn việc triển khai thực hiện dự án cao tốc Cam Lộ - La Sơn.

Trả lời PV VTC News, ông Đoàn Văn Đạo (đại diện cho hơn 42 hộ dân tại xóm Phong Hoà) cho biết, lý do ông cùng một số ít hộ dân ra lập rào chắn, chặn cản trở việc xây dựng cao tốc Cam Lộ - La Sơn là do không đồng tình với vị trí xây dựng hầm chui dân sinh của dự án đoạn chạy qua thôn Hoà Xuân.
 

Người dân xóm Phong Hoà, thôn Hoà Xuân (huyện Phong Điền) ra tuyến đường bê tông làm rào chắn, chặn việc thi công cao tốc Cam Lộ - La Sơn để phản đối vị trí đặt hầm chui.


Ông Đoàn Văn Đạo cho biết, phần đông dân trong xóm Bây Giờ đều là người nơi khác đến địa phương lập nghiệp gần 40 năm nay. Trước đây, khi xóm mới thành lập có 3 con đường. Tiếp đến, người dân địa phương được nhà nước quan tâm đầu tư kinh phí, kết hợp cùng dân bỏ công ra làm 2 con đường bê tông để phục vụ việc đi lại.

Khi dự án cao tốc Cam Lộ - La Sơn xúc tiến chạy vắt ngang qua thôn Hoà Xuân, người dân được nhận đền bù theo đúng quy định của quy định. Mặc dù vậy, dự án cao tốc chạy vắt ngang qua 2 con đường bê tông vốn người dân trong xóm vẫn được sử dụng để đi lại.

Theo tính toán ban đầu, chủ đầu tư dự án sẽ làm một hầm chui dân sinh trên một tuyến đường bê tông trong xóm để việc đi lại của người dân không bị ảnh hưởng.

Tuy vậy, sau này, chiếc cầu chui nói trên lại được điều chỉnh, xây dựng tại vị trí đất trống nằm cách vị trí ban đầu chừng 100 mét thuộc địa phận xã Phong Sơn (huyện Phong Điền). Theo hồ sơ thiết kế kiến thiết, CĐT sẽ làm một đường gom ở 2 bên đường cao tốc để người dân đi lại qua hầm chui nói trên.
 

Người dân lo âu vị trí đặt hầm chui cao tốc Bây Giờ nằm ở vị trí quá trũng có thể bị ngập lụt vào mùa mưa và không thể đi lại.


Tuy vậy, người dân lo sợ, vị trí xây dựng hầm chui dân sinh hiện tại nằm ở vùng rất trũng và đến mùa mưa lũ nhất định sẽ bị ngập và người dân không thể đi được trong khi đi vòng theo đường khác thì lại rất xa.

Ông Nguyễn Cung (80 tuổi, trú thôn Hoà Xuân) và ông Đoàn Văn Đạo cho hay, dân không thể được chính quyền thông báo về việc thay đổi vị trí làm cầu chui nói trên. Đến khi chiếc cầu được xây dựng, họ mới biết. Vì vậy, người dân làm đơn đề xuất gửi chính quyền địa phương nhưng khoảng hơn 1 tháng không được hồi đáp.

Quá bức xúc, sáng 14/4 khoảng 12 hộ dân ra lập rào chắn quán triệt xe vào kiến thiết dự án cao tốc Cam Lộ - La Sơn. Mãi đến khi lãnh đạo xã Phong Xuân, công an xã và địa diện đơn vị xây dựng đến thì họ mới chịu dỡ bỏ rào chắn.

Ông Trần Văn Toàn – Phó Chủ tịch UBND xã Phong Xuân xác nhận thông tin người dân thôn Hoà Xuân chặn đường xây cất cao tốc Cam Lộ - La Sơn và cho biết, hiện chính quyền xã ghi nhận ý kiến của người dân và đang làm báo cáo đề nghị gửi lên cấp cao hơn.

Ông Phạm Mai Sơn – Phó phòng Quản lý dự án 2 (thuộc Ban điều hành dự án đường TP HCM – đại diện chủ đầu tư dự án) cho biết, đoạn cao tốc Cam Lộ - La Sơn qua thôn Hoà Xuân thuộc gói thầu xây lắp 6 và đơn vị thi công là Công ty TNHH Nhạc Sơn.


Đại diện Ban Quản lý đường TP HCM phân tích kỹ lý chính vì sao phải đặt hầm chui cao tốc Cam Lộ - La Sơn đoạn qua thôn Hoà Xuân ở trong phần Bây Giờ, đồng thời khẳng định đã tính toán rất kỹ và không thể điều chỉnh theo yêu cầu của người dân.


Theo ông Phạm Mai Sơn, việc đặt hầm chui tại vị trí trên 1 trong 2 con đường bê tông vắt qua thôn Hoà Xuân là không thể do không cao độ cao.

“Ban đầu chúng tôi cũng ý định làm cầu dân sinh tại 1 trong các 2 tuyến phố bê tông vắt qua thôn. Tuy vậy, cả 2 vị trí đều không tương xứng do không cao độ cao làm hầm chui theo quy định. Việc làm hầm chui phải có độ cao là hơn 4m. Trong khi 2 vị trí trên 2 tuyến phố bê tông chỉ có cao độ từ 1 – 2m. Muốn điều chỉnh độ cao này buộc phải điều chỉnh cao độ toàn tuyến. Như thế sẽ khá tốn kém.

Vì thế, chúng tôi thay đổi vị trí làm hầm chui cách vị trí dự định ban đầu khoảng 100m do vị trí này đảm bảo an toàn yêu cầu kỹ thuật. Cùng với đó, chúng tôi sẽ làm 2 đường gom 2 bên có bề ngang 5 mét, thảm bê tông nhựa để phục vụ việc đi lại của người dân”.

Ông Phạm Mai Sơn cũng cam đoan, việc làm hầm chui nói trên được tính toán rất kỹ và không có chức năng bị ngập lụt như lo ngại của người dân.
________________________

>>> Nguồn:  Người dân Huế lập barie chặn xây cất cao tốc Cam Lộ - La Sơn